Sérülten érkezett a szállítmány: mit kell dokumentálni az átvételkor?
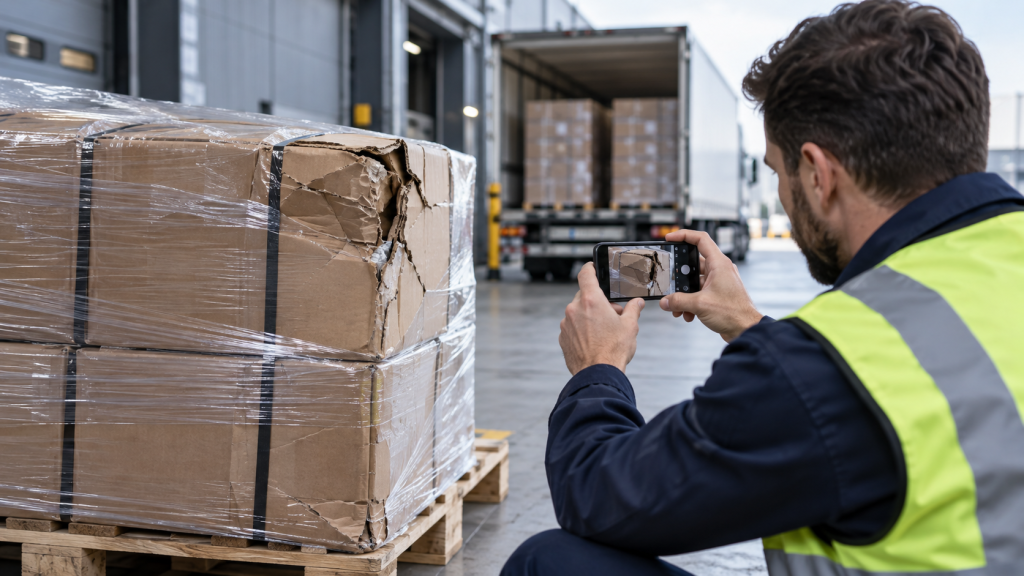
Benéződött dobozok, átnedvesedett csomagolás, sérült raklap vagy hiányzó tételek: az áru átvételekor észlelt eltérések azonnali figyelmet igényelnek. A későbbi kárrendezés szempontjából azonban az is fontos, hogyan rögzítjük a történteket. A pontos dokumentáció segít elkülöníteni a bizonyítható tényeket a feltételezésektől. Megmutathatja, milyen állapotban érkezett a küldemény, mikor észlelték a problémát, és milyen intézkedések történtek az átvétel után. Az átvételnek bizonyítási jelentősége is van A nemzetközi közúti árufuvarozásra alkalmazandó CMR Egyezmény külön szabályozza az áru átvételét és az észlelt hiány vagy sérülés jelzését. Ha az áru állapotát nem vizsgálják meg a fuvarozóval közösen, és megfelelő fenntartást sem közölnek, az ellenkező bizonyításáig vélelmezni kell, hogy a címzett a fuvarlevélben leírt állapotban vette át az árut. Ez nem jelenti automatikusan minden későbbi igény elvesztését, de kedvezőtlenebb bizonyítási helyzetet teremthet. A gyakorlatban ezért érdemes az átvételt úgy megszervezni, hogy legyen idő a csomagolás, a küldemény azonosítóinak és a mennyiségnek az ellenőrzésére. Mit érdemes rögzíteni? Hasznos, ha a dokumentációból egyértelműen összekapcsolható a sérülés az adott szállítmánnyal. Ehhez célszerű feljegyezni az átvétel helyét és időpontját, a fuvarlevél vagy szállítólevél azonosítóját, az érintett tételeket és az észlelt eltérés leírását. A „sérült áru” megjegyzés helyett informatívabb például ez: „A 3. raklapon két karton oldalfala benyomódott, a csomagolás felszakadt; a látható termékeken törés észlelhető.” Ez dokumentálási példa. A leírás mindig a ténylegesen megfigyelt állapotot kövesse, és ne állapítson meg bizonyíték nélkül károkot vagy felelősséget. Fényképezéskor érdemes áttekintő és részletképeket is készíteni. Az előbbiek a küldemény egészét és elhelyezkedését, az utóbbiak a sérülést, a csomagolást és az azonosító címkéket mutathatják meg. Látható és rejtett sérülés: eltérő határidők A CMR Egyezmény szerint a külsőleg felismerhető hiányra vagy sérülésre vonatkozó fenntartást legkésőbb az átvételkor kell közölni a fuvarozóval. Külsőleg fel nem ismerhető hiány vagy sérülés esetén a fenntartást írásban, a kiszolgáltatástól számított hét napon belül kell közölni, a vasárnapok és ünnepnapok kihagyásával. A kiszolgáltatás napja nem számít bele. Ezek a CMR hatálya alá tartozó fuvarozások szabályai; más szállítási helyzetekre nem alkalmazhatók automatikusan. Fontos külön feladatként kezelni a fuvarozónak címzett fenntartást és a biztosítói kárbejelentést. A biztosítási szerződés bejelentési előírásait is ellenőrizni kell. Hogyan álljon össze a kárügy dokumentációja? Praktikus egy helyen összegyűjteni a fuvarlevelet, a szállítólevelet, az áruértéket igazoló iratokat, az átvételi megjegyzéseket, a fényképeket és a felek közötti levelezést. A csomagolás vagy a sérült áru selejtezése előtt célszerű egyeztetni az érintett kárrendezővel a szükséges vizsgálatról. A további károsodás megelőzését közben dokumentálja: mi történt, mikor, milyen okból és milyen költséggel. Sérült szállítmány esetén a kárrendezés előkészítése már az átvételkor elkezdődik. A konkrét megjegyzések, az azonosítható fényképek és a megőrzött iratok együtt adnak használható dokumentációt. CMR-fuvarozásnál külön figyelmet érdemel a látható és a rejtett sérülésekhez kapcsolódó fenntartás. A pontos, időben megtett jelzés segíti a kárügy későbbi vizsgálatát. Szállítmánykárral kapcsolatban kérdése merült fel? Vegye fel a kapcsolatot az IOS Hungary csapatával.
Fuvarozói felelősségbiztosítás és szállítmánybiztosítás: mi a különbség?
„A fuvarozónak van biztosítása, tehát az áru biztosítva van.” Ez a mondat könnyen félreértéshez vezethet. Egy sérült vagy elveszett küldeménynél ugyanis több külön kérdést kell megvizsgálni: ki felel a kárért, mekkora összegű kártérítés követelhető, és milyen biztosítási fedezet áll rendelkezésre? A fuvarozói felelősségbiztosítás és a szállítmánybiztosítás eltérő szerepet tölt be. A különbség megértése az árutulajdonosnak és a fuvarozónak egyaránt fontos. Mit biztosít a fuvarozói felelősségbiztosítás? A nemzetközi közúti árufuvarozói felelősségbiztosítás, közismert nevén CMR-biztosítás, a fuvarozó kártérítési felelősségéhez kapcsolódik. Az Allianz terméktájékoztatója például az áru elveszésére vagy megsérülésére akkor ír le fedezetet, ha a biztosított a CMR Egyezmény alapján felelősséggel tartozik. A tényleges biztosítói szolgáltatást az adott szerződés feltételei határozzák meg. Kár esetén ezért a felelősség és a biztosítási fedezet vizsgálata is szükséges. A biztosítás megléte önmagában nem válaszolja meg, hogy egy konkrét eseményre milyen összegben jár térítés. Miért nem feltétlenül az áru teljes értéke térül meg? A fuvarozói felelősséghez jogszabályi vagy egyezményi korlátok kapcsolódhatnak. A CMR 1978-as jegyzőkönyve szerinti rendszerben az elveszett áru miatti kártérítés főszabály szerinti súlyalapú korlátja kilogrammonként 8,33 SDR. Az SDR a Nemzetközi Valutaalap elszámolási egysége. Ez különösen a kis tömegű, nagy értékű áruknál lehet lényeges. Az UNECE szakmai anyaga is rámutat: a korlátozott fuvarozói felelősség miatt a további védelmet igénylő árutulajdonos számára külön biztosítás lehet szükséges. A korlát alkalmazása nem minden ügyben azonos. A CMR például bizonyos szándékos vagy az alkalmazandó jog szerint azzal egyenértékű magatartás esetén kizárja a felelősségkorlátozásra hivatkozást. Miben más a szállítmánybiztosítás? A szállítmánybiztosítás közvetlenül a szállított áruhoz kapcsolódó biztosítási védelem. A biztosított kockázatok és feltételek szerint az áruban keletkezett károkra nyújthat szolgáltatást. Az Allianz tájékoztatója többféle fedezeti megoldást különböztet meg: összkockázatú, részkárokra kiterjedő vagy csak totálkárra vonatkozó biztosítást. A bemutatott nemzetközi terméknél rakodási és közbenső tárolási szakaszok is szerepelnek a fedezetben. Ez termékpélda; más szerződések tartalma eltérhet. Az „all risks” megjelölés mellett is ellenőrizni kell a szerződés kizárásait és feltételeit. A megnevezés önmagában nem helyettesíti a fedezet részletes áttekintését. Mit érdemes tisztázni a szállítás előtt? Hasznos, ha a megbízó és a szolgáltató előre egyezteti, milyen biztosítás áll rendelkezésre, és ki intézi a kárbejelentést. A fedezet áttekintéséhez érdemes előkészíteni az áru jellegét, értékét és tömegét, az útvonalat, a szállítási módot, valamint a rakodási és tárolási körülményeket. Ezek alapján célzott kérdéseket lehet feltenni a biztosítás hatályáról és korlátairól. Kár esetén pedig célszerű külön összegyűjteni a történteket igazoló dokumentumokat és a biztosítási iratokat. Így a felelősségi és fedezeti kérdések rendezett információk alapján vizsgálhatók. A fuvarozói felelősségbiztosítás a fuvarozó kártérítési felelősségéhez, a szállítmánybiztosítás a szállított áru biztosítási védelméhez kapcsolódik. Emiatt a fuvarozó biztosítása nem jelent automatikusan teljes értékű árufedezetet. A megfelelő felkészülés része a felelősségi szabályok, a biztosítási limitek és a konkrét szerződéses feltételek áttekintése. Árukár vagy fuvarozási kárügy merült fel? Keresse az IOS Hungary csapatát kárrendezési kérdéseivel.
Casco-kárrendezés lízingelt járműnél: miért fontos a finanszírozó szerepe?
Egy lízingelt jármű sérülése után a használó számára általában az a legfontosabb, hogy az autó mielőbb ismét közlekedhessen. A kárrendezés során azonban a biztosító és a javítóműhely mellett a finanszírozó szerepét is tisztázni kell. A bejelentési kötelezettségek, a javítás feltételei és a kártérítés címzettje a biztosítási és finanszírozási dokumentumoktól függhetnek. Ezért érdemes már az ügy elején elővenni mindkét szerződést. Két szerződés előírásait kell áttekinteni A biztosítási feltételek meghatározzák a kárrendezés biztosítói szabályait, a lízingszerződés pedig további kötelezettségeket írhat elő a használó számára. A K&H Autófinanszírozó közzétett gépjármű-lízing ÁSZF-je például a biztosító és a lízingbeadó értesítését egyaránt előírja. Ez egy konkrét szerződéses példa: más finanszírozási konstrukcióban eltérő rendelkezések lehetnek. Az egyeztetés során három kérdést célszerű külön tisztázni: kinek kell bejelenteni a kárt, milyen lépések szükségesek a javításhoz, és milyen dokumentum kell a kifizetéshez. A kárbejelentési határidőt ne feltételezze Casco esetén a saját biztosítási feltételekben szereplő bejelentési határidőt kell követni. Az Oberbank oldalán elérhető, 2025. június 1-jei keltezésű casco-tájékoztató például 24 órán belüli bejelentést ír elő a biztosítónak vagy megbízott kárrendezőjének. A dokumentum az IOS Hungaryt nevezi meg kárbejelentési kapcsolattartóként. Ez a határidő az idézett konstrukció szabálya, nem általános casco-határidő. A gyors bejelentéshez hasznos, ha kéznél van a kötvény és a finanszírozási szerződés. Amennyiben bizonytalan az értesítés módjában, kérjen tájékoztatást az illetékes kárrendezőtől. Milyen adatokat és iratokat készítsen elő? A bejelentés előkészítésekor érdemes összegyűjteni a rendszámot, a jármű adatait, a kötvényszámot, az esemény időpontját és rövid leírását, valamint a jármű aktuális helyét és a kapcsolattartó elérhetőségét. Az idézett Oberlízing-tájékoztató kitöltött és aláírt kárbejelentőt, forgalmi engedélyt és vezetői engedélyt sorol fel. A kárrendezéshez további iratok is kérhetők. Praktikus ezekből külön ügyiratmappát készíteni. A fényképeket és a levelezést ugyanitt tárolja, a kapott visszaigazolásokat pedig őrizze meg. Miért fontos a finanszírozói meghatalmazás? A kártérítés közvetlen kifizetése a használó vagy más személy részére külön feltételhez kapcsolódhat. Az Oberlízing idézett tájékoztatója szerint harmadik személy – ideértve az üzemeltetőt is – javára történő közvetlen kifizetéshez a biztosított vagy finanszírozó megfelelő eredeti meghatalmazása szükséges. Érdemes ezért a javítással párhuzamosan tisztázni a kifizetés menetét is. Ki kéri a meghatalmazást? Milyen tartalommal kell kiállítani? Hová kell benyújtani? Ezeket célszerű még a javítás befejezése előtt rendezni. A káresemény alatt is figyeljen a finanszírozási kötelezettségekre A kárügy intézése közben a lízingszerződésből eredő kötelezettségeket is követni kell. A K&H közzétett ÁSZF-je például rendelkezik a káresemény utáni szerződéses teljesítésről, valamint a lopás és totálkár következményeiről. A saját ügyben ezért külön egyeztessen a finanszírozóval a további fizetési kötelezettségekről és az esetleges elszámolásról. A biztosítói kárrendezés és a finanszírozási elszámolás részleteit egyaránt tisztázni kell. Lízingelt jármű casco-kárrendezésénél a biztosítási és a finanszírozási szerződés együtt adja meg az ügyintézés kereteit. A megfelelő bejelentés mellett a szükséges iratokra és a kifizetés jogosultjára is figyelni kell. A korai egyeztetés segít rendezni a következő lépéseket, és elkerülni, hogy egy hiányzó dokumentum csak a kifizetés előtt derüljön ki. Az IOS Hungary által kezelt casco-kárügyben érintett? A bejelentéshez készítse elő a jármű és a biztosítás adatait, majd keresse csapatunkat.