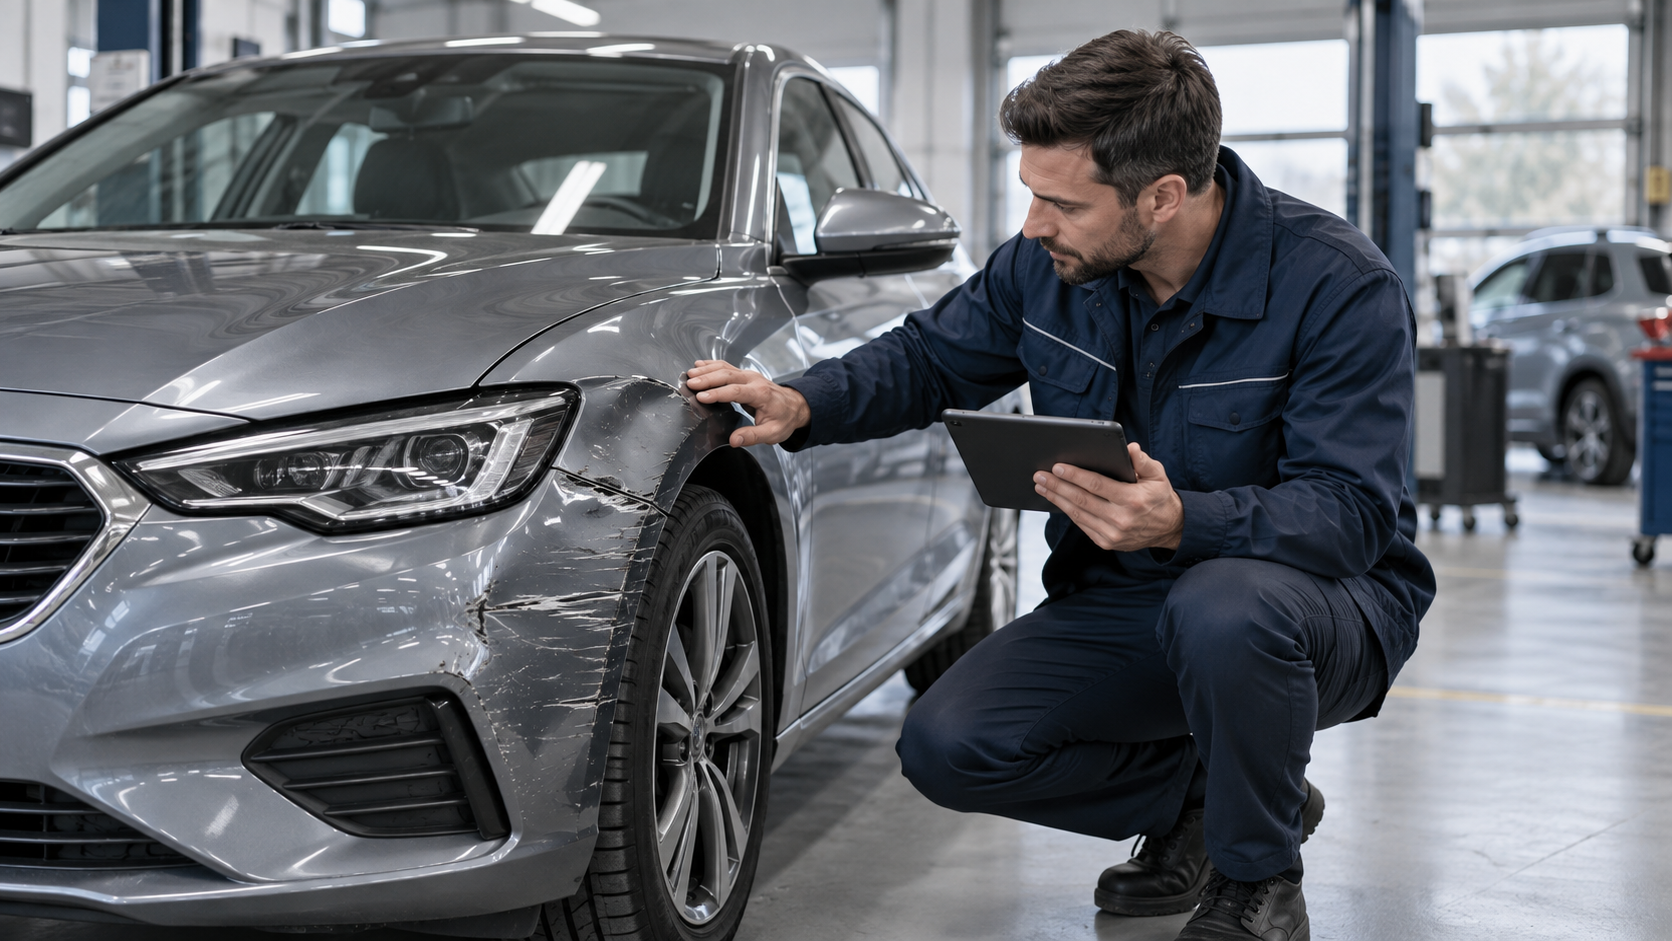
Egy lízingelt jármű sérülése után a használó számára általában az a legfontosabb, hogy az autó mielőbb ismét közlekedhessen. A kárrendezés során azonban a biztosító és a javítóműhely mellett a finanszírozó szerepét is tisztázni kell.
A bejelentési kötelezettségek, a javítás feltételei és a kártérítés címzettje a biztosítási és finanszírozási dokumentumoktól függhetnek. Ezért érdemes már az ügy elején elővenni mindkét szerződést.
Két szerződés előírásait kell áttekinteni
A biztosítási feltételek meghatározzák a kárrendezés biztosítói szabályait, a lízingszerződés pedig további kötelezettségeket írhat elő a használó számára.
A K&H Autófinanszírozó közzétett gépjármű-lízing ÁSZF-je például a biztosító és a lízingbeadó értesítését egyaránt előírja. Ez egy konkrét szerződéses példa: más finanszírozási konstrukcióban eltérő rendelkezések lehetnek.
Az egyeztetés során három kérdést célszerű külön tisztázni: kinek kell bejelenteni a kárt, milyen lépések szükségesek a javításhoz, és milyen dokumentum kell a kifizetéshez.
A kárbejelentési határidőt ne feltételezze
Casco esetén a saját biztosítási feltételekben szereplő bejelentési határidőt kell követni.
Az Oberbank oldalán elérhető, 2025. június 1-jei keltezésű casco-tájékoztató például 24 órán belüli bejelentést ír elő a biztosítónak vagy megbízott kárrendezőjének. A dokumentum az IOS Hungaryt nevezi meg kárbejelentési kapcsolattartóként. Ez a határidő az idézett konstrukció szabálya, nem általános casco-határidő.
A gyors bejelentéshez hasznos, ha kéznél van a kötvény és a finanszírozási szerződés. Amennyiben bizonytalan az értesítés módjában, kérjen tájékoztatást az illetékes kárrendezőtől.
Milyen adatokat és iratokat készítsen elő?
A bejelentés előkészítésekor érdemes összegyűjteni a rendszámot, a jármű adatait, a kötvényszámot, az esemény időpontját és rövid leírását, valamint a jármű aktuális helyét és a kapcsolattartó elérhetőségét.
Az idézett Oberlízing-tájékoztató kitöltött és aláírt kárbejelentőt, forgalmi engedélyt és vezetői engedélyt sorol fel. A kárrendezéshez további iratok is kérhetők.
Praktikus ezekből külön ügyiratmappát készíteni. A fényképeket és a levelezést ugyanitt tárolja, a kapott visszaigazolásokat pedig őrizze meg.
Miért fontos a finanszírozói meghatalmazás?
A kártérítés közvetlen kifizetése a használó vagy más személy részére külön feltételhez kapcsolódhat.
Az Oberlízing idézett tájékoztatója szerint harmadik személy – ideértve az üzemeltetőt is – javára történő közvetlen kifizetéshez a biztosított vagy finanszírozó megfelelő eredeti meghatalmazása szükséges.
Érdemes ezért a javítással párhuzamosan tisztázni a kifizetés menetét is. Ki kéri a meghatalmazást? Milyen tartalommal kell kiállítani? Hová kell benyújtani? Ezeket célszerű még a javítás befejezése előtt rendezni.
A káresemény alatt is figyeljen a finanszírozási kötelezettségekre
A kárügy intézése közben a lízingszerződésből eredő kötelezettségeket is követni kell. A K&H közzétett ÁSZF-je például rendelkezik a káresemény utáni szerződéses teljesítésről, valamint a lopás és totálkár következményeiről.
A saját ügyben ezért külön egyeztessen a finanszírozóval a további fizetési kötelezettségekről és az esetleges elszámolásról. A biztosítói kárrendezés és a finanszírozási elszámolás részleteit egyaránt tisztázni kell.
Lízingelt jármű casco-kárrendezésénél a biztosítási és a finanszírozási szerződés együtt adja meg az ügyintézés kereteit. A megfelelő bejelentés mellett a szükséges iratokra és a kifizetés jogosultjára is figyelni kell. A korai egyeztetés segít rendezni a következő lépéseket, és elkerülni, hogy egy hiányzó dokumentum csak a kifizetés előtt derüljön ki. Az IOS Hungary által kezelt casco-kárügyben érintett? A bejelentéshez készítse elő a jármű és a biztosítás adatait, majd keresse csapatunkat.